
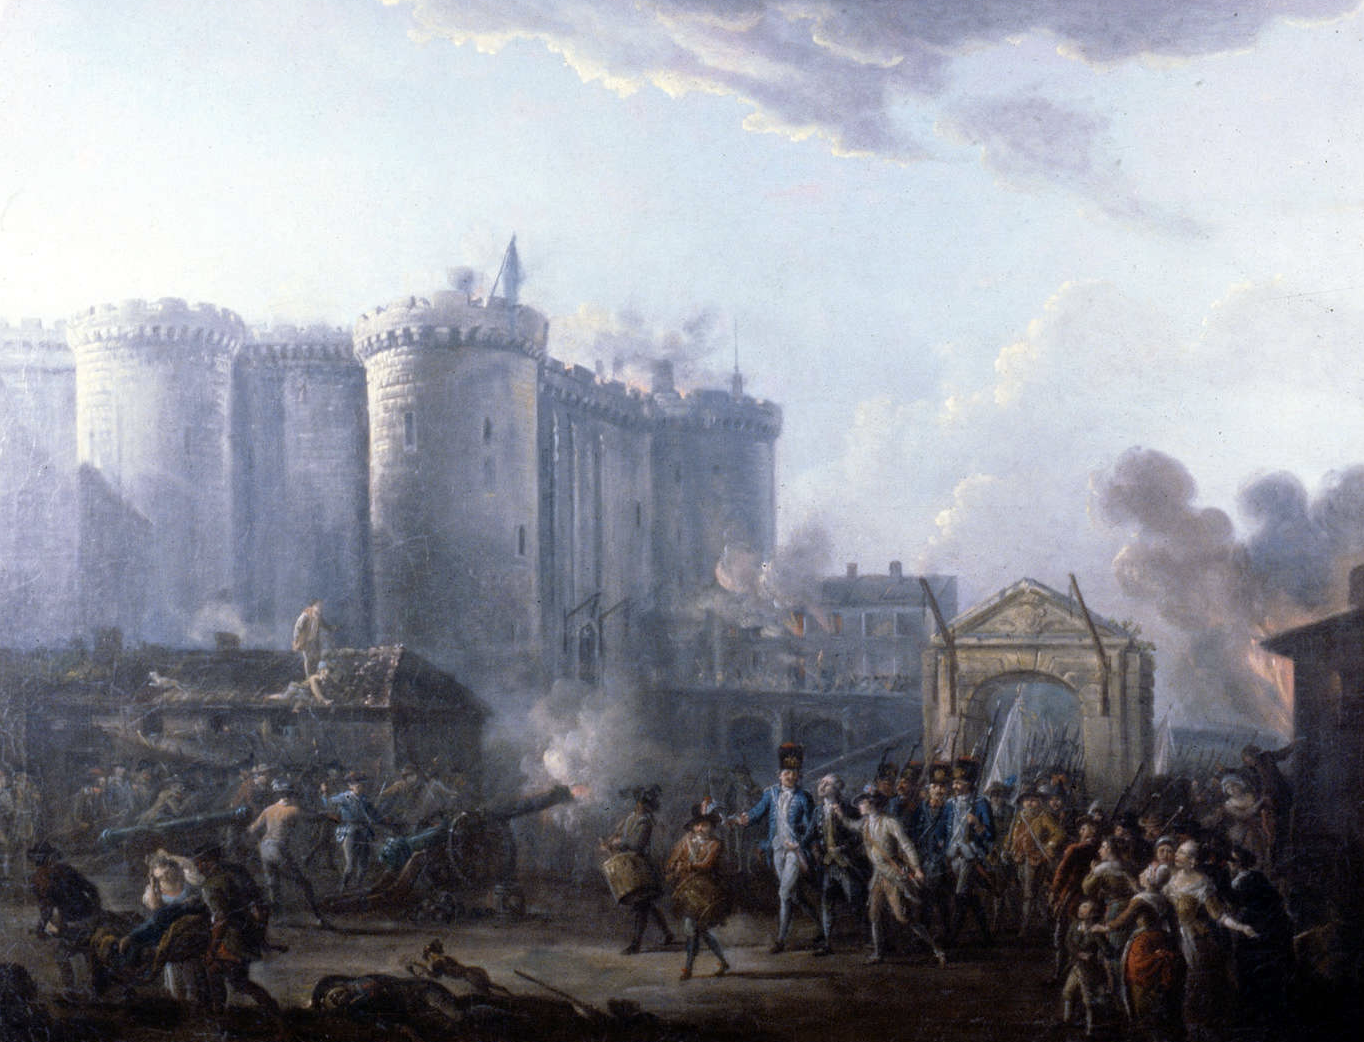
La Révolution française a mis fin à l’Ancien Régime, mais elle a longtemps hésité à rompre avec les engagements financiers contractés par la monarchie. Si elle a supprimé les privilèges fiscaux de la noblesse et du clergé, elle a initialement préservé les créances des prêteurs de l’Ancien Régime. Pendant plusieurs années, les gouvernements révolutionnaires ont maintenu le principe du remboursement de la dette publique et cherché à garantir les revenus des créanciers, alors même que les finances de l’État se trouvaient dans une situation catastrophique.
Cette politique a notamment été défendue par Joseph Cambon, qui entendait rallier les créanciers à la République en faisant de celle-ci leur nouvelle débitrice. La création du Grand Livre de la dette publique, en août 1793, devait garantir la continuité des engagements financiers de l’État.
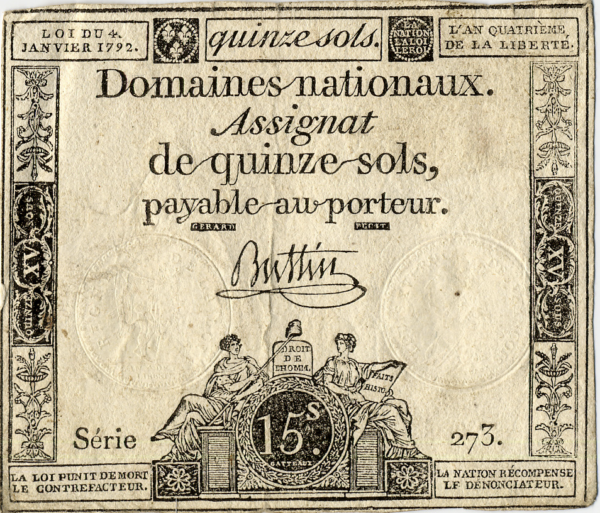
Mais la guerre, l’aggravation du déficit, l’effondrement des assignats (papier-monnaie émis pendant la Révolution, de 1789 à 1796) et l’incapacité de l’État à assurer normalement ses paiements ont progressivement rendu cette politique intenable. Le 30 septembre 1797, le Directoire prend finalement une décision radicale : la banqueroute dite « des deux tiers ». Deux tiers de la dette publique inscrite au Grand Livre sont supprimés. Cette mesure constitue une répudiation massive de la dette et permet de réduire considérablement le poids des engagements financiers de l’État.
L’évolution qui conduit de la reconnaissance des créances de l’Ancien Régime à leur répudiation partielle en 1797 est particulièrement instructive. Elle montre que les choix relatifs à la dette publique ne relèvent jamais de la seule technique financière : ils expriment des rapports de force sociaux et politiques, et déterminent à qui profite la répartition des ressources de la nation.
1789 : abolition des privilèges fiscaux, mais préservation des créances de la monarchie
La Révolution française de 1789 éclate dans un contexte de crise profonde des finances de la monarchie. L’incapacité de celle-ci à moderniser son système fiscal et à mettre fin aux privilèges de la noblesse et du clergé constitue l’une des causes majeures de cette crise.
L’ampleur de la crise financière est considérable. À la veille de la Révolution, la monarchie est confrontée à un endettement massif, à un déficit budgétaire chronique et à l’incapacité de ses institutions à réformer un système fiscal profondément inégalitaire. Une part importante des recettes de l’État est absorbée par le paiement des intérêts aux créanciers de la monarchie. Les ressources disponibles pour répondre aux besoins de la population s’en trouvent d’autant réduites, tandis que le pouvoir continue à prélever des impôts particulièrement lourds sur les classes populaires.
La convocation des États généraux doit initialement permettre de résoudre cette crise financière. Mais la contestation de l’injustice fiscale et des privilèges de l’Ancien Régime débouche sur une révolution politique et sociale beaucoup plus profonde. Les classes populaires qui participent à cette révolution ne réclament pas seulement l’égalité devant l’impôt et la suppression des privilèges. Elles aspirent également à une amélioration substantielle de leurs conditions d’existence, à la satisfaction de leurs besoins essentiels et à une réduction des inégalités économiques et sociales.
Ces aspirations se heurtent aussi aux limites profondes de la Révolution : celle-ci ne met pas durablement fin à l’esclavage dans les colonies, ne supprime pas le commerce des esclaves et ne reconnaît pas aux femmes les droits politiques, notamment le droit de vote et d’éligibilité, tandis que de nombreuses inégalités sociales et juridiques perdurent.
Dans ce processus de transformation politique et sociale, une continuité majeure est préservée : les créances détenues par les prêteurs de la monarchie. Si la Révolution abolit les privilèges fiscaux de la noblesse et du clergé, elle sanctuarise les créances des prêteurs de l’Ancien Régime et garantit la continuité de leurs revenus. La bourgeoisie financière a un intérêt matériel évident à la continuité du paiement de la dette publique, qui lui procure des revenus réguliers. Elle peut soutenir le renversement de l’Ancien Régime et l’abolition des privilèges sans renoncer aux créances qui constituent une partie de son patrimoine et lui assurent une rente.
Cette continuité n’est pas sans conséquences politiques et sociales. En maintenant les engagements financiers hérités de la monarchie, le nouveau pouvoir reconnait la priorité des droits des créanciers et limite sa marge de manœuvre pour répondre aux attentes populaires. Il ne s’agit pas seulement de savoir qui doit payer les impôts, mais aussi de déterminer à quels besoins les ressources de la nation doivent être consacrées. La préservation des revenus de la bourgeoisie financière entre ainsi en contradiction avec les aspirations à une transformation sociale plus profonde.
Les choix opérés en matière de dette publique doivent également être mis en relation avec la transformation de la propriété foncière. La vente des biens nationaux, constitués principalement des propriétés de l’Église puis des biens confisqués aux émigrés, provoque un transfert considérable de propriété. La bourgeoisie urbaine, les négociants, les financiers et les propriétaires ruraux aisés sont parmi les principaux bénéficiaires de ces ventes. La bourgeoisie, qui continue à percevoir les revenus de ses créances sur l’État, peut ainsi renforcer son patrimoine en acquérant des propriétés foncières auparavant détenues notamment par l’Église et la noblesse.
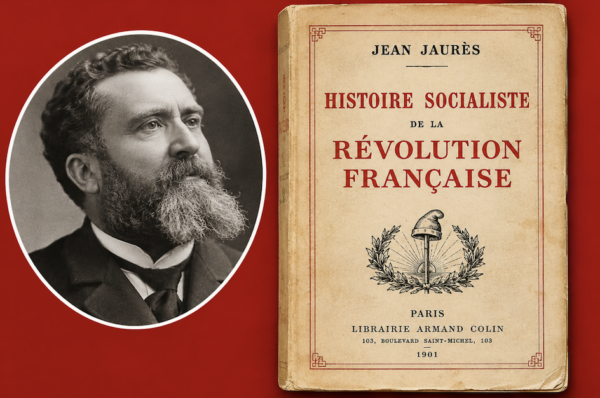
Jean Jaurès, dans son Histoire socialiste de la Révolution française, établit un lien direct entre la question de la dette et celle de la redistribution des terres. Il écrit :
« Le problème immédiat, vital pour la Révolution était, non pas de donner la propriété à ceux qui n’en avaient point, mais de donner des terres aux créanciers de l’État qu’on ne pouvait rembourser autrement. » [1]
Il souligne que la bourgeoisie urbaine est le principal acquéreur des biens nationaux et qu’elle complète ainsi sa puissance industrielle et commerciale par une puissance foncière.
Si certains paysans réussissent à acheter des terres, parfois en se regroupant, ces acquisitions ne doivent pas masquer l’inégalité profonde des possibilités d’accès à la propriété. Les paysans les plus pauvres, les journaliers agricoles et les sans-terres ne disposent généralement pas des ressources nécessaires pour participer aux enchères. Même les achats collectifs paysans restent limités et peuvent ensuite profiter davantage aux membres les plus aisés des associations. C’est la bourgeoisie qui s’attribue la part du lion.
À cette inégalité d’accès à la propriété s’ajoute la remise en cause des usages collectifs des terres communales. La transformation de ces biens en propriétés individuelles, notamment à travers les mesures de suppression des communaux, réduit considérablement les ressources indispensables à une grande partie des familles paysannes et en particulier aux catégories rurales les plus pauvres, en restreignant très fortement ou totalement leur accès aux pâturages et au bois, ainsi que leurs possibilités de glanage et d’exercice d’autres droits d’usage collectifs. La marchandisation des terres et les atteintes aux biens communaux favorisent les intérêts de la bourgeoisie.
Daniel Guérin, dans La Lutte des classes sous la Première République. Bourgeois et bras nus (1793-1797) [2], analyse précisément l’opposition entre les intérêts de la bourgeoisie révolutionnaire et les aspirations des masses populaires. Les travaux d’Albert Soboul sur les sans-culottes montrent également que ceux-ci revendiquent le droit à l’existence, l’égalité dans la consommation des denrées et la limitation des inégalités de propriété [3]. La question du pain, de son prix et de sa disponibilité devient ainsi un enjeu politique majeur. La révolution ne peut donc être réduite à la défense de la propriété et à la réorganisation des institutions : elle porte aussi des exigences de justice sociale et d’amélioration des conditions matérielles d’existence.
La Révolution a donc produit une transformation majeure de la propriété foncière, mais celle-ci a principalement bénéficié aux catégories les plus aisées, laissant largement à l’écart la grande majorité des familles paysannes. La bourgeoisie financière et commerçante a pu cumuler les avantages : elle a conservé ses créances sur l’État et accru sa propriété foncière. En revanche, une partie importante des paysans pauvres et des travailleurs urbains n’a pas bénéficié d’une amélioration équivalente de ses conditions matérielles.
Joseph Cambon : républicaniser la dette pour rallier les créanciers à la République
C’est dans ce contexte qu’il faut comprendre l’orientation défendue par Joseph Cambon (1756-1820). Négociant montpelliérain, élu député de l’Hérault à l’Assemblée législative en 1791 puis à la Convention nationale en 1792, Cambon devient l’un des principaux responsables des finances publiques de la Révolution. Membre du Comité des finances, dont il devient une figure dominante, il acquiert une réputation de spécialiste des questions financières et participe également au premier Comité de salut public en 1793.
Dès le 24 novembre 1791, il propose de transformer les créances exigibles en dette perpétuelle : le capital ne serait plus remboursable à la demande des créanciers, mais les intérêts continueraient à leur être versés.
En août 1793, il défend la création du Grand Livre de la dette publique, destiné à réunir les créances reconnues par la République, y compris celles héritées de l’Ancien Régime, et à assurer leur consolidation. Son raisonnement politique est explicite :
« Vous verrez le capitaliste qui désire un Roi, parce qu’il a un Roi pour débiteur […] désirer la République qui sera devenue sa débitrice, parce qu’il craindra de perdre son capital en la perdant. » [4]
Il résume cette orientation par la formule :
« Républicanisons la dette et tous les créanciers de la dette seront républicains. » [5]
Il entend ainsi rallier les créanciers à la République en rendant leurs intérêts matériels solidaires de la survie du nouveau régime. Il veut que :
« la dette contractée par le despotisme ne puisse plus être distinguée de celle qui a été contractée depuis la Révolution. » [6]
Il faut également relever un élément qui éclaire la position de Cambon. Celui qui organise la consolidation de la dette publique et défend avec vigueur le crédit de la République est lui-même acquéreur de biens nationaux. Le 14 mai 1793, lors d’un débat provoqué par Buzot sur l’accroissement de la fortune de certains députés, Cambon reconnaît devant la Convention qu’il est « acquéreur d’un bien national ». Les acquisitions de biens nationaux par Cambon et sa famille sont par ailleurs attestées par les travaux historiques consacrés à cette question.
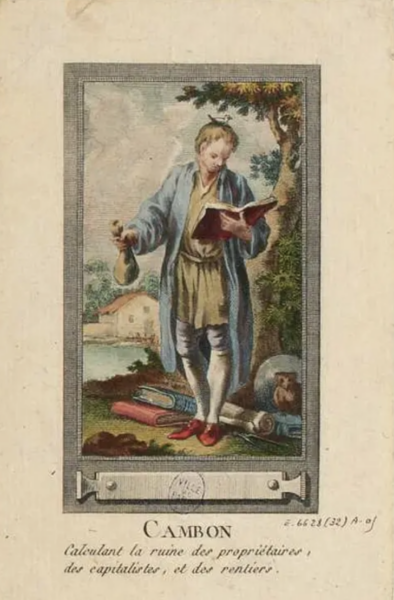
Cette circonstance mérite d’être soulignée. Cambon n’est pas un observateur extérieur au dispositif économique et financier qu’il contribue à mettre en place. Il appartient aussi à la catégorie des acquéreurs de biens nationaux, dans un contexte où la vente de ces biens, la circulation des assignats et la politique de consolidation de la dette sont étroitement liées. Il ne s’agit pas d’en déduire une accusation de corruption, mais de constater que la politique financière qu’il défend s’inscrit dans un système dont il est également l’un des bénéficiaires patrimoniaux.
Dans son Histoire socialiste de la Révolution française, Jean Jaurès décrit Cambon comme « le chien de garde grondeur qui veillait sur le crédit de la Révolution ». Il montre cependant que les circonstances de la guerre et l’aggravation du déficit commencent à modifier les rapports de force. Elles conduisent à suspendre une partie des remboursements de la dette exigible. Cette évolution révèle les tensions entre la préservation des droits des créanciers et les nécessités de la défense de la Révolution.
De la consolidation à l’impasse financière
La politique de Cambon repose sur une conviction : en garantissant les créanciers, la République consolidera sa propre légitimité et pourra bénéficier de leur soutien. Mais la reconnaissance des créances ne suffit pas à rétablir les finances publiques. Elle ne règle ni le problème des ressources de l’État, ni celui de l’accumulation des déficits, ni les conséquences économiques et sociales de la guerre.
La situation financière de la République continue de se dégrader. L’effondrement des assignats, l’inflation considérable, les dépenses militaires et l’incapacité de l’État à assurer normalement ses paiements rendent de plus en plus illusoire le maintien des engagements antérieurs.
Le maintien du service de la dette se heurte ainsi à une contradiction majeure : alors que les ressources publiques sont insuffisantes pour répondre aux besoins de l’État et de la population, le paiement des créanciers demeure une priorité. La défense du crédit public entre de plus en plus en conflit avec les nécessités matérielles et politiques de la République.
Les gouvernements successifs hésitent pourtant à rompre avec les engagements financiers hérités de la monarchie. La crainte d’une perte de confiance et d’un isolement financier du pays demeure un argument central contre la répudiation de la dette. La conviction selon laquelle un État doit honorer intégralement ses engagements, quelles que soient les circonstances et les conséquences sociales, reste profondément ancrée.
Mais les difficultés financières finissent par imposer une décision que les gouvernements précédents avaient longtemps refusé d’assumer.
Le 30 septembre 1797 : la banqueroute des deux tiers
Le 9 vendémiaire an VI (30 septembre 1797), le gouvernement du Directoire, sous l’impulsion de son ministre des Finances Dominique-Vincent Ramel, adopte une mesure radicale. Les deux tiers de la dette publique inscrite au Grand Livre sont annulés. Le dernier tiers est maintenu et devient le « tiers consolidé ».
La loi du 24 frimaire an VI (14 décembre 1797) précise les modalités de cette opération [7].
Pour les deux tiers supprimés, les créanciers reçoivent en contrepartie des bons au porteur, qui doivent notamment pouvoir être utilisés pour acquérir des biens nationaux. Mais ces titres se déprécient rapidement. En moins d’un an, leur valeur chute d’environ 60 % par rapport à leur valeur nominale. Leur dévalorisation se poursuit ensuite, jusqu’à ce qu’ils deviennent pratiquement sans valeur.
La décision est passée à la postérité sous le nom de « banqueroute des deux tiers ».
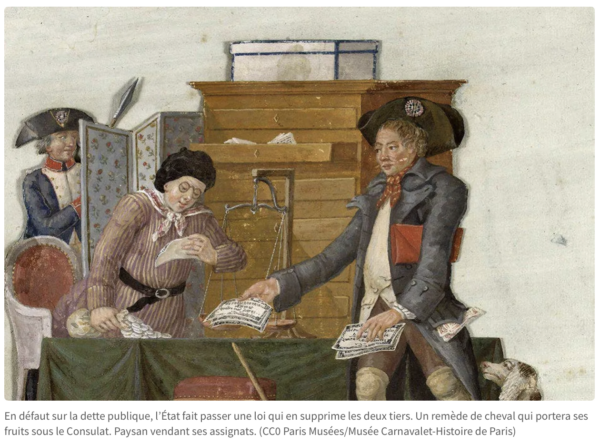
La portée réelle de la mesure dépasse largement la réduction nominale des deux tiers de la dette. Les créanciers perdent non seulement deux tiers de leurs créances initiales, mais également une grande partie de la valeur de la contrepartie qui leur est remise. Il s’agit bien d’une répudiation massive, dont les effets économiques sont encore plus importants que ne le laisse supposer son intitulé officiel.
L’historien William Doyle souligne que cette opération soulage considérablement l’État d’une charge annuelle de service de la dette [8]. La banqueroute permet ainsi de rompre avec un système dans lequel le paiement des intérêts absorbe une part très importante des ressources publiques.
Il ne s’agit pas d’une simple opération comptable. L’État fait supporter aux créanciers une partie substantielle des pertes accumulées et se donne les moyens de ne plus consacrer autant de ressources au service de ses engagements financiers.
Une décision tardive, mais qui permet de rétablir les finances publiques
La banqueroute des deux tiers ne produit pas instantanément un retour à la prospérité. Le Directoire doit encore rétablir le fonctionnement de l’administration fiscale, restaurer les recettes publiques et faire face aux considérables dépenses militaires. La confiance dans le crédit public est sérieusement atteinte et les possibilités d’emprunter à nouveau sont réduites. Les créanciers lésés ne manquent pas de dénoncer la décision et ses conséquences.
Mais il faut regarder les résultats financiers de cette rupture.
La charge annuelle de la dette diminue considérablement. L’État se trouve libéré d’une partie substantielle des paiements qu’il devait auparavant assurer aux détenteurs de titres publics. Il peut progressivement réorganiser ses finances et retrouver une capacité d’action qui avait été largement compromise.
L’économiste Thomas Piketty souligne l’importance de cette décision dans Le Capital au XXIe siècle (2013). Il écrit que la banqueroute des deux tiers de 1797, qui constitue en réalité un défaut encore plus massif compte tenu de l’épisode des assignats et de l’inflation qui en a découlé, « a permis de solder les comptes de l’Ancien Régime ». Il ajoute que la dette publique française se retrouve ainsi réduite à des niveaux extrêmement faibles au début du XIXe siècle, à moins de 20 % du revenu national en 1815 [9].
Les travaux de l’économiste François Velde, publiés en 2024 par la Federal Reserve Bank of Chicago, confirment l’ampleur de cette réduction : en 1802, la dette publique française ne représente plus qu’environ 10 % du produit intérieur brut [10]. C’est un niveau particulièrement faible au regard de la situation financière héritée de la Révolution.
La banqueroute de 1797 a donc constitué un tournant majeur dans l’histoire des finances publiques françaises. Elle n’a pas, à elle seule, résolu toutes les difficultés économiques et budgétaires du pays. Mais elle a permis de rompre avec le poids d’une dette devenue insoutenable et de créer les conditions d’un rétablissement financier.
La Grande-Bretagne : le prix du remboursement intégral
La comparaison avec la Grande-Bretagne, également développée par Thomas Piketty, est particulièrement éclairante.
Pour financer la guerre d’indépendance américaine, puis les guerres successives contre la France révolutionnaire et napoléonienne, la monarchie britannique a choisi de recourir massivement à l’emprunt. Elle a maintenu ses engagements envers les créanciers et assuré le paiement des intérêts de la dette.
Le résultat a été très différent de celui observé en France. Selon les estimations de Piketty, la dette britannique atteignait près de 200 % du revenu national dans les années 1810, soit environ dix fois le niveau français à la même époque. Il faudra ensuite près d’un siècle de budgets excédentaires pour ramener progressivement cette dette sous les 30 % du revenu national au début des années 1910.
Cette dette considérable a eu un coût budgétaire très concret. D’après les données historiques publiées en 2023 par l’Office for Budget Responsibility, organisme britannique indépendant chargé de l’analyse des finances publiques, le service des intérêts de la dette absorbait, vers 1815, près de 40 % des recettes annuelles de l’État britannique [11]. Autrement dit, près de deux livres sur cinq prélevées par l’État sous forme de recettes publiques servaient à rémunérer les détenteurs de titres de la dette.
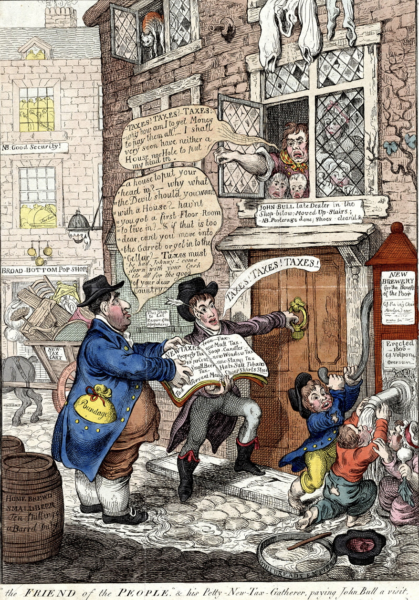
Cette situation a perduré pendant plusieurs décennies. Les recettes fiscales qui auraient pu être affectées à d’autres dépenses publiques devaient en grande partie être consacrées au paiement des créanciers. Le Royaume-Uni a ainsi dû supporter durablement le coût de sa décision de maintenir intégralement ses engagements financiers.
La comparaison ne signifie évidemment pas que les trajectoires économiques des deux pays s’expliquent uniquement par leurs choix en matière de dette. Les guerres, les structures économiques et les conditions politiques ont également joué un rôle. Mais elle met en évidence une différence fondamentale dans la manière dont les deux États ont traité leurs créanciers et les conséquences financières de leurs choix.
Une leçon pour les débats actuels sur la dette publique
L’histoire de la dette publique française entre 1789 et 1797 est celle d’une évolution politique majeure. Dans un premier temps, la Révolution garantit les créances de la monarchie et cherche à rallier les détenteurs de capitaux au nouveau régime. Avec Cambon, elle va jusqu’à faire de la consolidation de la dette un instrument de fidélisation politique des créanciers à la République.
Mais cette politique se heurte aux réalités financières, économiques et sociales. Le maintien des engagements devient de plus en plus difficile à assurer, alors que les besoins de l’État et de la population restent considérables. En 1797, le Directoire finit par imposer aux créanciers des pertes massives.
La banqueroute des deux tiers a été une mesure brutale. Mais l’expérience française montre que les avertissements sur les conséquences prétendument catastrophiques d’une remise en cause des créances ne doivent pas être acceptés comme des vérités économiques indiscutables. La répudiation d’une partie considérable de la dette a permis à la France de réduire radicalement le poids de ses engagements financiers et de retrouver une marge de manœuvre budgétaire.
La comparaison avec la Grande-Bretagne est à cet égard instructive : tandis que la France se dégageait d’une grande partie de sa dette par la banqueroute, le Royaume-Uni consacrait une part considérable de ses recettes publiques au paiement des intérêts de la dette pendant plusieurs générations.
Cette histoire rappelle enfin que la reconnaissance ou la répudiation d’une dette publique ne sont jamais des décisions neutres. Elles déterminent quels intérêts sociaux sont protégés, qui supporte les pertes et quelles ressources restent disponibles pour répondre aux besoins de la population.
La banqueroute française de 1797 n’est pas un épisode isolé. Elle ouvre une longue histoire de répudiations, d’annulations et de restructurations de dettes publiques, y compris dans les pays du Nord, qui ont parfois permis de sortir de situations financières particulièrement difficiles. C’est cette histoire, et les enseignements que l’on peut en tirer, que nous avons analysés dans Pour en savoir plus sur les répudiations de dettes de la fin du 18e siècle au 21e siècle : ABC des répudiations de dettes souveraines du Nord au Sud de la planète. Voir aussi l’article « Répudiation des dettes souveraines : une ligne du temps », ainsi que l’ouvrage : Le système dette. Histoire des dettes souveraines et de leur répudiation, Les Liens qui Libèrent, Paris, 2017.
* Cet article nous a été communiqué par son auteur.
Eric Toussaint est porte-parole du CADTM international et membre du Conseil scientifique d’ATTAC France. Il est l’auteur des livres, Banque mondiale — Une histoire critique, Syllepse, 2022, Capitulation entre adultes : Grèce 2015, une alternative était possible, Syllepse, 2020, Le Système Dette. Histoire des dettes souveraines et de leur répudiation, Les liens qui libèrent, 2017 ; Bancocratie, ADEN, Bruxelles, 2014 ; Procès d’un homme exemplaire, Éditions Al Dante, Marseille, 2013 ; Un coup d’œil dans le rétroviseur. L’idéologie néolibérale des origines jusqu’à aujourd’hui, Le Cerisier, Mons, 2010. Il est coauteur avec Damien Millet des livres AAA, Audit, Annulation, Autre politique, Le Seuil, Paris, 2012 ; La dette ou la vie, Aden/CADTM, Bruxelles, 2011.
[1] Jean Jaurès, Histoire socialiste de la Révolution française, tome I, La Constituante (1789-1791), Paris, Jules Rouff, 1901, chapitre « Les biens nationaux », p. 436-521. Voir particulièrement son analyse des rapports entre la dette publique, la vente des biens nationaux et la constitution d’une nouvelle propriété foncière.
[2] Daniel Guérin, La Lutte des classes sous la Première République. Bourgeois et « bras nus » (1793-1797), Paris, Gallimard, 1946, 2 volumes.
[3] Albert Soboul, Les Sans-culottes parisiens en l’an II. Histoire politique et sociale des sections de Paris, 2 juin 1793-9 thermidor an II, Paris, Clavreuil, 1958. Sur les revendications égalitaires, le droit à l’existence, la question du pain et la limitation des inégalités de consommation, voir également Albert Soboul, « Les sans-culottes et la Révolution française », Annales. Économies, sociétés, civilisations, 18e année, n° 6, 1963.
[4] Pierre-Joseph Cambon, Rapport sur la dette publique, sur les moyens à employer pour l’enregistrer sur un grand livre et la consolider ; pour admettre la dette consolidée en paiement des domaines nationaux qui sont en vente ; pour retirer et annuler les anciens titres de créance ; pour accélérer la liquidation ; pour régler le mode annuel de paiement de la dette consolidée dans les chefs-lieux de district, et pour retirer des assignats de la circulation, présenté à la Convention nationale le 15 août 1793. Voir également les Archives parlementaires de 1787 à 1860, première série, tome LXXII, Paris, 1907, p. 196-214 et p. 706-731 pour le décret relatif à la formation du Grand Livre, adopté le 24 août 1793. La formule et le passage relatif aux capitalistes sont également reproduits dans le rapport d’information du Sénat n° 549 (2008-2009), La France en état d’apesanteur financière : retrouver des repères pour préparer la sortie de crise, 8 juillet 2009, note 49.
[5] Pour la formule « Républicanisons la dette et tous les créanciers de la dette seront républicains », voir Jean-Claude Ducros, L’Emprunt de l’État, Paris, L’Harmattan, 2008.
[6] Pierre-Joseph Cambon, Rapport sur la dette publique, 15 août 1793. Déjà cité.
[7] Sur la loi du 9 vendémiaire an VI. Loi du 9 vendémiaire an VI (30 septembre 1797), complétée par la loi du 24 frimaire an VI (14 décembre 1797), relative à la liquidation des rentes inscrites au Grand-Livre. Les dispositions sont reproduites et analysées par Jean Jaurès dans son Histoire socialiste de la Révolution française, partie « Thermidor et Directoire », chapitre XVII, § 2.
[8] William Doyle, The Oxford History of the French Revolution, 2e éd., Oxford University Press, 2002, chapitre 14, « The Directory, 1795–1799 », p. 333. L’historien estime que la banqueroute des deux tiers décharge l’État d’engagements qui lui coûtaient 160 millions de livres par an et ouvre la voie à une reconstruction durable des finances publiques.
[9] Thomas Piketty, Le Capital au XXIe siècle, Seuil, Paris, 2013, p. 206-207.
[10] François R. Velde, « The French Public Debt in the Nineteenth Century », Economic Perspectives, Federal Reserve Bank of Chicago, n° 2, avril 2024, notamment introduction et conclusion. L’auteur estime qu’en 1802, la dette publique française ne représente plus que 10 % du PIB, contre 65 % en 1789.
[11] Luke Lanskey et Conor O’Loughnan, « 300 years of UK public finance data », Office for Budget Responsibility (OBR), 20 juillet 2023, section « The imperial century (1815-1914) ». Les auteurs indiquent qu’en 1815, la dette publique britannique avoisinait 180 % du PIB et que le paiement des intérêts absorbait près des deux cinquièmes des recettes annuelles de l’État.