
La question de savoir si le néolibéralisme quitte la scène de l’histoire se pose à nouveau à chaque convulsion économique et politique ; elle reste pourtant loin d’avoir reçu une réponse convaincante. De fait, des diagnostics catégoriques annonçant sa disparition imminente ont accompagné toute sa trajectoire historique, même aux moments les plus improbables — comme lorsque Eric Hobsbawm écrivait, en 1998, que « la baudruche néolibérale se dégonfle à vue d’œil » [1]. Depuis la crise financière mondiale de 2008, ces verdicts se sont multipliés et ont gagné en vigueur, prenant notamment appui sur la Grande Récession, le Brexit, la première présidence de Trump, la pandémie de Covid-19, le défi « géoéconomique » de l’essor chinois, les « Bidenomics », le dérèglement climatique, la guerre en Ukraine et, enfin, le retour de Trump, avec son cortège de bouleversements commerciaux et d’agressions militaires.
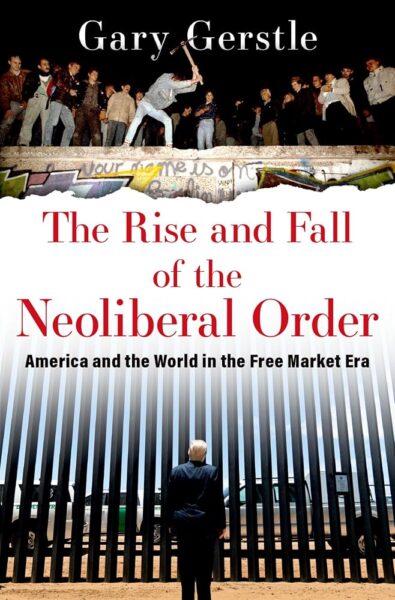
Parmi les contributions marquantes — centrées sur le cas américain —, David Kotz a soutenu dans ces pages que le régime d’accumulation néolibéral s’était enlisé, depuis le krach de 2008, dans une crise structurelle de stagnation dont seule la « construction d’un nouveau régime institutionnel » pourrait permettre de sortir [2]. Dans The Rise and Fall of the Neoliberal Order, Gary Gerstle a décrit le néolibéralisme comme un ordre politique — une « constellation d’idéologies, de politiques et de groupes de soutien » — qui a fini par se fracturer au fil du parcours accidenté menant de la crise de 2008 à la pandémie et aux émeutes du Capitole du 6 janvier 2021 [3]. Plus récemment, analysant les ressorts et les répercussions probables des guerres commerciales de Trump, Lee Jones a évoqué le « déclin accéléré » de l’ordre néolibéral, dont témoignent l’évidement de la base manufacturière des États-Unis, l’affaiblissement de leurs capacités étatiques et l’effritement de leur hégémonie mondiale [4].
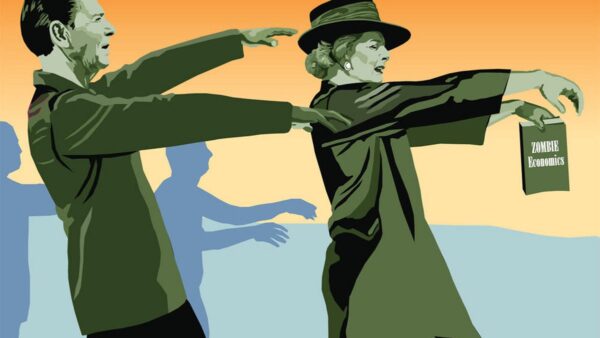
À l’autre pôle du débat, nombre d’interventions ont souligné la persistance et l’adaptation du néolibéralisme. Au lendemain de la crise financière de 2008, Colin Crouch et Philip Mirowski ont chacun publié un livre marquant, mettant en évidence l’étrange propension de la doctrine néolibérale à se présenter comme la solution même aux échecs économiques et aux désordres financiers provoqués par l’application de ses préceptes [5]. Dans un essai récent, Perry Anderson observe que « les adversaires contemporains du néolibéralisme continuent, pour la plupart, à se rassurer à bon compte », car « peu de choses ont changé dans les ressorts et les contradictions fondamentaux du système qu’il a créé » [6]. En outre, un éventail impressionnant de qualificatifs a été proposé pour caractériser sa réinvention depuis 2008 : néolibéralisme « zombie » (Jamie Peck), « autoritaire » (Ian Bruff), « punitif » (William Davies), « mutant » (William Callison et Zachary Manfredi) et « militarisé » (Trissia Wijaya et Kanishka Jayasuriya) [7].
Que faut-il donc penser de l’état actuel de « l’idéologie politique la plus couronnée de succès de l’histoire mondiale » [8] ? Les pages qui suivent avanceront que le modèle d’accumulation — financiarisé, mondialisé, impulsé par les élites — issu de l’ascension du néolibéralisme à la fin du XXe siècle perdure, et qu’il n’est peut-être pas aussi fragile ou décrépit que le pensent certains de ses détracteurs. Mais, dans le même temps, le néolibéralisme comme doctrine de politique économique s’est désormais délité en Occident. Ses préceptes économiques et ses thématiques intellectuelles ont été soit abandonnés, soit conservés au prix d’une hybridation avec leurs contraires, produisant des amalgames programmatiques et discursifs qui ne sont plus manifestement néolibéraux, sans être pour autant keynésiens, ni partisans du laisser-faire, ni dirigistes, ni rien de ce que le vocabulaire historique disponible permet de nommer.
Ce processus de dissolution doctrinale s’est produit parce que les milieux dirigeants occidentaux, confrontés depuis 2008 à une série d’événements déstabilisateurs, ont pris sur eux d’écarter les principes et de transgresser les normes du néolibéralisme, les uns après les autres, par une succession d’initiatives politiques visant avant tout à préserver le modèle d’accumulation établi. La perte de cohérence intellectuelle qui en résulte convient suffisamment, pour le moment, aux intérêts dominants des entreprises et des classes privilégiées. Les universitaires peuvent trouver difficile d’accepter l’absence d’un paradigme cohérent de politique économique ; ceux qui accumulent du capital ont moins de scrupules.
1. Délimitations
Toute tentative d’explorer l’état présent du néolibéralisme doit affronter les limites définitionnelles controversées de ce concept. Une riche littérature universitaire en histoire intellectuelle a retracé la généalogie de différents courants de la doctrine néolibérale dans l’Allemagne et l’Autriche du début du XXe siècle, ainsi que leurs reformulations et leurs voies de diffusion transnationales jusqu’aux révolutions reaganienne et thatchérienne des années 1980 [9]. Ce n’est pas ici le lieu d’examiner les particularités de ses composantes idéelles, telles que les décrivent ces travaux.
Il suffit de rappeler qu’elles sont nombreuses et couvrent un large éventail de domaines : philosophie politique — par exemple, une conception de la liberté humaine ancrée dans les libertés marchandes — ; architecture constitutionnelle — comme la mise à l’abri des banques centrales de l’arène politique — ; science administrative — réglementer les marchés pour assurer une concurrence neutre et des « conditions de concurrence équitables » — ; prescriptions politiques — privatiser les actifs publics ou abaisser les barrières commerciales — ; lutte des classes — antisyndicalisme et réduction de la protection sociale — ; phénomènes macroéconomiques — financiarisation et mondialisation — ; et subjectivités microsociales, nourries par les cultures de l’entrepreneuriat et du consumérisme.
Une caractéristique importante se dégage de ce vaste ensemble : contrairement aux courants plus classiques du libéralisme et à une perception courante, la doctrine néolibérale a moins cherché à affaiblir l’État ou à le faire reculer qu’à le réorienter pour en faire le gardien efficace de l’ordre marchand. Elle a ainsi produit moins une déréglementation qu’une « reréglementation » de la vie économique conforme à ses préceptes [10].
On peut considérer que les attributs constitutifs du néolibéralisme sont reliés entre eux selon une logique wittgensteinienne d’« air de famille » : aucun, pris isolément, ne suffit à établir la présence du néolibéralisme ; en revanche, toute combinaison d’un nombre suffisamment élevé d’entre eux dans une formation sociale donnée devrait rendre plausible l’affirmation de son existence. Les manifestations du néolibéralisme selon les époques et les lieux au cours du dernier demi-siècle ont assurément été inégales et diverses [11]. Mais ce critère de l’« air de famille » implique aussi qu’en deçà d’un certain seuil, la présence de fragments épars qui subsistent sans former un ensemble reconnaissable ne doit pas être confondue avec le néolibéralisme lui-même.
Celui-ci est peut-être « mutant » par nature, et il est utile de se rappeler que « les mutants sont de nouvelles formes de vie qui cherchent à survivre dans un environnement changeant » [12]. Pourtant, si l’on prolonge la métaphore, à mesure que les mutations s’accumulent, les espèces changent. Il faut également préciser que le néolibéralisme est loin de se confondre avec le capitalisme lui-même. Les deux se situent à des échelles temporelles, spatiales et ontologiques différentes : le capitalisme est un mode de production qui s’étend sur plusieurs siècles et englobe la planète entière ; le néolibéralisme désigne, tout au plus, une « période » de ce mode de production, couvrant quelques décennies et certaines parties du globe seulement [13].
Une fois ces bases conceptuelles posées, et afin d’examiner ce qui est vivant et ce qui est mort dans le néolibéralisme actuel en Occident, il convient de distinguer trois dimensions fondamentales : premièrement, les discours et les idéologies politiques ; deuxièmement, les politiques et les interventions économiques ; troisièmement, les dispositifs macro-institutionnels qui façonnent les grandes configurations de l’accumulation capitaliste. Les sections suivantes les abordent successivement.
2. Discours
On relève souvent que les principaux thèmes de la politique occidentale ont considérablement changé ces dernières années, tandis que les sensibilités idéologiques de l’âge d’or du néolibéralisme — des années 1980 aux années 2000 — s’éloignent dans la mémoire collective. Certes, les incarnations discursives de la doctrine néolibérale n’ont jamais été figées et ont généralement été infléchies par les orientations partisanes, les caractéristiques nationales et les conjonctures immédiates. On peut néanmoins identifier plusieurs leitmotivs néolibéraux : affirmer les effets libérateurs du marché sur l’individu ; célébrer l’esprit d’entreprise privée ; valoriser l’ouverture internationale et présenter la mondialisation économique comme une chance ; placer la rationalité économique hors du champ politique ; appliquer un étalon monétaire à toutes les sphères de l’expérience humaine.
Aucun de ces motifs n’a tout à fait disparu du paysage idéologique occidental ; mais, au cours des vingt dernières années, ils ont perdu de leur centralité et de leur portée. Encore invoqués à l’occasion, ils semblent prendre un caractère plus partisan, ce qui souligne qu’ils ne sont plus admis comme le sens commun ou le bruit de fond de l’époque. Parallèlement, depuis 2008, les expériences successives de crise financière, de récession, d’austérité, de pandémie et de retour de l’inflation, conjuguées à l’intensification apparemment inexorable des tensions géopolitiques, ont placé au premier plan des espaces publics occidentaux un type de discours politique profondément discordant avec le néolibéralisme. Il privilégie les thèmes de la souveraineté, de la résilience, de la protection, de la défense et — sujet dont on parle sans fin, mais dont on fait rarement l’expérience directe — de la guerre.
Paolo Gerbaudo a qualifié la rhétorique de cette supposée ère postnéolibérale de « néo-étatisme » [14]. Dans son interprétation, les trois signifiants maîtres de ce nouveau paysage discursif sont la « souveraineté », la « protection » et le « contrôle ». Le néo-étatisme, écrit-il, « est devenu la nouvelle normalité politique, une méta-idéologie qui infléchit pratiquement tous les acteurs politiques, mais aussi un nouveau champ de bataille où s’affrontent des visions radicalement différentes de notre avenir politique » [15]. Autrement dit, il constituerait le nouveau substrat de la rhétorique politique sur tout l’éventail partisan, sous différentes nuances de gauche et de droite, progressistes et réactionnaires, inclusives et xénophobes.
Pour Gerbaudo, cette nouvelle physionomie de la politique, dont l’expérience du Covid-19 a été le catalyseur, est née d’une combinaison des contraires : « la thèse néolibérale et l’antithèse populiste engendrent une synthèse étatiste qui éclipse nombre des principes idéologiques centraux de la phase d’expansion néolibérale » [16]. Gerbaudo exagère peut-être la cohérence intellectuelle du produit idéologique final ; il a néanmoins raison de suggérer que la forte opposition des années 2010 entre les establishments néolibéraux des États occidentaux et leurs adversaires populistes s’est brouillée dans les années 2020. Si l’on considère Trump, Biden, Macron et Meloni, il n’est guère évident que les deux prétendus « populistes » — Trump et Meloni — aient été, au pouvoir, moins ou davantage néolibéraux que les deux représentants de l’« establishment » — Biden et Macron.
Dans le même ordre d’idées, les transformations de ses anciens champions illustrent de manière frappante la perte, par le néolibéralisme, de sa position d’idéologie dominante des systèmes politiques occidentaux. Biden, qui avait constamment soutenu les réformes néolibérales en tant que sénateur américain des années 1970 aux années 2000, a largement cessé d’en parler le langage après son entrée à la Maison-Blanche. Comme le suggère Adam Tooze, les principales lois adoptées sous son administration — l’Infrastructure Investment and Jobs Act, le CHIPS and Science Act et l’Inflation Reduction Act [NDT: lois visant à moderniser les infrastructures (routes, ponts, réseaux), relocaliser la production de semi-conducteurs aux États-Unis et financer la transition énergétique (énergies renouvelables, véhicules électriques)] — reposaient sur une orientation industrialiste et sur la volonté de contenir la Chine, le « productivisme national » constituant le « dénominateur commun des politiques républicaine et démocrate depuis 2016 » [17].
La rupture avec la conception néolibérale de la vie économique est apparue clairement en avril 2020, lorsque Brian Deese, directeur du Conseil économique national de la Maison-Blanche, a déclaré que « l’investissement public stratégique doit constituer l’épine dorsale d’une base industrielle solide » [18]. Trois ans plus tard, Jake Sullivan, conseiller de Biden à la sécurité nationale, affirmait que « le postulat selon lequel une libéralisation commerciale poussée aiderait l’Amérique à exporter des biens plutôt que des emplois et des capacités de production était une promesse faite, mais non tenue […] Les chocs d’une crise financière mondiale et d’une pandémie mondiale ont mis à nu les limites de ces hypothèses dominantes » [19].
Outre la succession d’événements économiques et politiques déstabilisateurs qui ont frappé l’Occident depuis 2008, un autre facteur, moins souvent relevé, a contribué au recul idéologique du néolibéralisme : le renouvellement générationnel des élites, des responsables politiques et hauts fonctionnaires aux journalistes, universitaires et gens d’affaires. Non seulement le « collectif de pensée néolibéral » originel a disparu depuis longtemps, mais les disciples directs de ses figures les plus éminentes — Friedrich Hayek, Wilhelm Röpke, Milton Friedman, James Buchanan et Gary Becker — ont eux aussi largement dépassé l’âge de la retraite. Les principales figures de la politique, de l’économie et de la culture à l’apogée du néolibéralisme, dans les années 1990, ne sont plus, pour la plupart, aux commandes. Les années de formation des principaux responsables politiques, dirigeants d’entreprise et « faiseurs d’opinion » actuels ont désormais plus de chances d’avoir coïncidé avec les crises du néolibéralisme plutôt qu’avec ses triomphes. En l’absence de l’« intellectuel collectif » qui avait tant contribué à diffuser et à installer les idées néolibérales dans les lieux de pouvoir durant les années 1970 et 1980, il n’est pas surprenant que, depuis le tournant du millénaire, le néolibéralisme ait connu une dilution idéologique progressive, crise après crise.
3. Politique économique
En matière de politique économique, les mesures néolibérales continuent de figurer à l’ordre du jour de nombreux gouvernements occidentaux ; mais elles ont été largement reléguées au second plan par le retour d’un interventionnisme étatique discrétionnaire, devenu l’orientation principale. Ce nouvel interventionnisme vise un large éventail de cibles et mobilise de nombreux instruments, mais il relève essentiellement des cinq catégories suivantes, qui se recoupent parfois.
Mesures d’urgence. Il s’agit d’interventions gouvernementales ponctuelles ou limitées dans le temps, destinées à contenir les répercussions d’épisodes menaçants, comme l’effondrement financier de 2008, la crise de la zone euro, la pandémie de Covid-19 et l’invasion russe de l’Ukraine — ainsi qu’à prévenir, entre ces épisodes, la faillite de grands établissements financiers. La plupart de ces mesures ont consisté à accorder des fonds ou des garanties à des entités privées du secteur financier : du sauvetage de Northern Rock et de la Royal Bank of Scotland par le gouvernement britannique en 2008 à l’apport de liquidités par la banque centrale suisse pour permettre le rachat par UBS d’un Credit Suisse en plein effondrement en 2023.
Dans un nombre plus limité de cas, des entreprises industrielles ont été sauvées, comme lorsque le Trésor américain a consacré plus de 50 milliards de dollars au sauvetage de General Motors en 2009. D’autres interventions de grande ampleur ont visé à préserver les salaires des travailleurs pendant les récessions, comme le système allemand de Kurzarbeit ou le dispositif de chômage partiel de Rishi Sunak, voire à soutenir le pouvoir d’achat de l’ensemble de la population, comme les trois vagues de « chèques de relance » américains en 2020 et 2021. Dans la mesure où elles ne produisent pas de changement institutionnel durable et cherchent surtout à préserver le statu quo ante, ces interventions sont les moins significatives. Elles ont toutefois manifesté une tendance incontestable à prendre de l’ampleur au fil du temps — comme le montre le contraste entre les mesures de soutien de 2020 et celles de 2008 —, comme si chaque nouvelle vague d’intervention atténuait encore les inhibitions néolibérales des décideurs.
Soutien monétaire. Il s’agit avant tout de l’acquisition, par les grandes banques centrales occidentales — en premier lieu la Réserve fédérale et la Banque centrale européenne —, de quantités considérables de titres sur les marchés secondaires au moyen de la création monétaire. Le programme d’« assouplissement quantitatif » de la Fed a été introduit à la fin de 2008 pour stabiliser les marchés de capitaux. La BCE a commencé à acheter des titres de dette émis par les banques et des obligations souveraines après 2009, puis a accéléré ses achats à partir de 2015 par son programme d’achats de titres du secteur public. La pandémie a ensuite entraîné une nouvelle vague d’achats d’actifs par les banques centrales. Les bilans de la Fed et de la BCE ont tous deux atteint leur sommet au printemps 2022, respectivement à 8 960 milliards de dollars — plus de 35 % du PIB américain — et à 8 770 milliards d’euros — plus de 65 % du PIB de la zone euro [20]. Bien qu’elles n’aient jamais été officiellement décrites ni conceptuellement admises comme telles, ces sommes représentent du capital financier sous propriété quasi publique, puisque la Fed et la BCE sont elles-mêmes des organismes quasi publics. En outre, dans la mesure où les actifs concernés étaient des titres de dette publique, ces mesures ont constitué un financement monétaire indirect des déficits publics — là encore, rarement reconnu comme tel [21].
Promotion industrielle. Traditionnellement appelée « politique industrielle », elle est aujourd’hui plus volontiers désignée comme « stratégie industrielle » par les élites politiques occidentales. Elle comprend une vaste panoplie d’interventions destinées à promouvoir des secteurs, des technologies, des chaînes d’approvisionnement et des entreprises spécifiques, au nom d’un éventail tout aussi large de justifications : « sécurité nationale », « résilience des chaînes d’approvisionnement », « transition verte », « souveraineté numérique », « domination énergétique », notamment. Même si elle n’avait jamais totalement disparu du répertoire des États occidentaux, y compris à l’apogée du néolibéralisme à la fin du XXe siècle, la politique industrielle occupe désormais le premier plan de l’action publique aux États-Unis et dans l’Union européenne. Outre l’ensemble de mesures de Biden, le second mandat de Trump a vu apparaître un « plan d’action pour l’IA » et un « plan d’action maritime ». Les plans industriels se sont également multipliés à Bruxelles depuis l’entrée en fonction d’Ursula von der Leyen à la présidence de la Commission, fin 2019. Ils comprennent le pacte vert pour l’Europe, le programme d’investissement NextGenerationEU, le règlement européen sur les semi-conducteurs (Chips Act), le plan industriel du pacte vert, le règlement sur les matières premières critiques, le règlement pour une industrie « zéro net », le pacte pour une industrie propre et, actuellement en préparation, le règlement sur l’accélération industrielle.
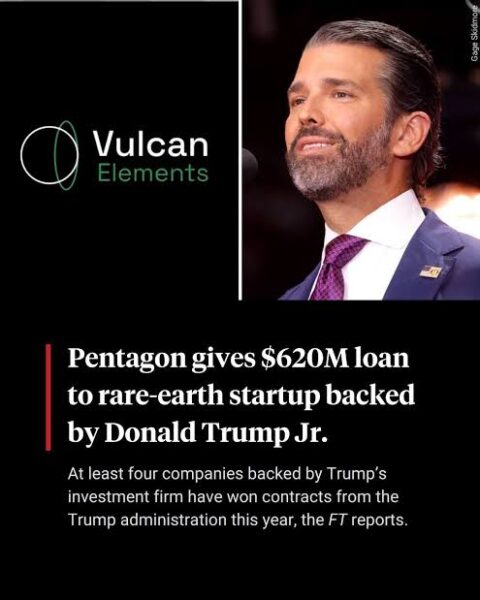
Actionnariat public. Il désigne la participation des pouvoirs publics au capital des entreprises, qu’il s’agisse d’une propriété intégrale — selon le modèle traditionnel des industries nationalisées —, d’une propriété partielle — comme Deutsche Telekom et Commerzbank en Allemagne, Enel et Eni en Italie, Orange et Renault en France — ou, à la limite, de dispositifs d’« action spécifique » conférant à l’État des droits de vote particuliers ou un pouvoir de veto. Dans l’ensemble des pays de l’OCDE, la valeur des participations dans les entreprises contrôlées par les pouvoirs publics, rapportée au PIB, tend à augmenter depuis le début des années 2000 [22]. En Europe occidentale, l’actionnariat public se concentre généralement dans l’énergie, les télécommunications, la banque et la défense. Bien qu’il soit plus rare dans le capitalisme américain, l’administration Trump a annoncé, au cours de la seule année écoulée, des prises de participation publiques dans Intel, MP Materials, Lithium Americas, Trilogy Metals, Vulcan Elements, xLight, Atlantic Alumina et USA Rare Earth, ainsi que l’acquisition d’une action spécifique dans US Steel [23].
Actions visant l’extérieur. Il s’agit d’interventions, généralement restrictives ou imposant des charges, destinées à s’appliquer directement à des acteurs situés à l’étranger ou contrôlés depuis l’étranger. Elles couvrent les mesures commerciales — droits de douane, quotas et autres taxes et obstacles à l’importation — ainsi que les contrôles à l’exportation, comme les nombreuses couches de restrictions américaines sur l’exportation des technologies de semi-conducteurs adoptées ces dernières années. Cette catégorie englobe également les mesures visant les investissements directs étrangers — par exemple, les mécanismes de filtrage au nom de la sécurité nationale —, les flux financiers internationaux et les marchés publics transfrontaliers. Elle comprend le recours aux sanctions économiques et d’autres formes de ce qui a été appelé l’« instrumentalisation coercitive de l’interdépendance » : « exploiter les réseaux mondiaux d’échanges informationnels et financiers pour obtenir un avantage stratégique » [24].
Quels facteurs expliquent la propension des États occidentaux à intervenir discrétionnairement dans l’économie, à une fréquence et à une échelle toujours plus élevées, impliquant ainsi des administrations souvent mal préparées dans les affaires financières et productives, et abandonnant toute apparence de défense d’une « concurrence libre et loyale » ou de « conditions de concurrence équitables » ? Les effets déstabilisateurs de chocs imprévus ont déjà été mentionnés. Face au risque d’une contagion financière dévastatrice — en 2008-2009, pendant la crise de la zone euro, au début du Covid-19 ou lors de défaillances ultérieures d’établissements comme Silicon Valley Bank aux États-Unis et Credit Suisse en Suisse —, les gouvernements et les banques centrales ont rejeté les principes néolibéraux précisément pour préserver les avantages des entreprises gagnantes de l’ère néolibérale [25]. À plus long terme, les défis environnementaux — atténuer les conséquences du dérèglement climatique, s’adapter à une planète qui se réchauffe — pourraient tout aussi bien occuper une place centrale dans l’expansion de ce nouvel interventionnisme.
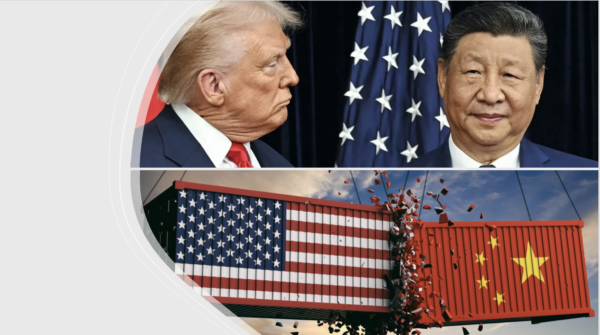
Un autre facteur décisif a été la pression exercée par les antagonismes géopolitiques sur l’élaboration des politiques économiques des États occidentaux. On parle souvent à ce propos de « géoéconomie », définie il y a trente-six ans par Edward Luttwak comme « la logique de la guerre dans la grammaire du commerce » [26]. La puissance chinoise s’est renforcée pendant des décennies, mais ce n’est que dans la seconde moitié des années 2010 qu’elle a atteint le point où l’ensemble de l’appareil américain de politique étrangère a commencé à mesurer ses implications existentielles pour l’hégémonie mondiale des États-Unis. Ce douloureux examen de conscience à Washington a été tout sauf linéaire. L’une de ses conséquences les plus remarquables a été l’imitation, partielle, déséquilibrée et largement méconnue, de certains traits de la planification chinoise du développement dans les initiatives de politique industrielle américaines sous Biden et sous Trump.
L’ambition de l’Inflation Reduction Act d’accélérer le développement des énergies renouvelables et des technologies vertes aux États-Unis n’aurait pas pris cette forme sans l’exemple de l’État chinois faisant de même. On peut repérer des emprunts aux méthodes chinoises d’action industrielle dans les détails des plans publiés par Washington et, de plus en plus, par Bruxelles. Mais, détaché du fonctionnement concret de l’appareil du parti-État chinois, ce mimétisme bureaucratique se heurte à de nombreux obstacles et risques d’échec. Cette dynamique d’imitation imparfaite, que l’on pourrait appeler « isomorphisme concurrentiel », est essentielle à toute explication du nouvel interventionnisme occidental [27].
Globalement, la multiplication des interventions multiformes des États occidentaux dans la vie économique a délogé le néolibéralisme de sa position d’orientation incontestée de la politique économique. Ce développement, qui marque l’arrêt du néolibéralisme « directionnel » du passé récent, appelle néanmoins quelques réserves. Premièrement, il est plus prononcé dans certains domaines que dans d’autres. Si les politiques concernant les chaînes d’approvisionnement critiques, par exemple, sont devenues indubitablement interventionnistes, les questions de redistribution et de protection sociale restent soumises à des affrontements partisans qui n’ont pas fondamentalement changé depuis le siècle dernier. Les États sociaux d’Europe occidentale sont, pour la plupart, immobilisés, pris entre l’augmentation structurelle des coûts des retraites et de la santé et l’obsession des technocrates financiers pour la maîtrise des déficits budgétaires. Le « Big Beautiful Bill » de Trump, en 2025, a balayé les tentatives infructueuses de Biden d’élargir le filet de protection sociale et renoué avec la tradition américaine de la fin du XXe siècle : baisses d’impôts pour les riches et réduction des prestations sociales pour les pauvres.
Deuxièmement, les formes institutionnelles de l’interventionnisme actuel portent l’empreinte de l’expérience néolibérale, même lorsqu’elles en subvertissent les préceptes. Cela apparaît surtout à l’interface entre l’État et le monde de la finance — le « nexus État-finance » : les États appliquent à leurs propres participations des principes tels que la maximisation de la valeur actionnariale, la titrisation des actifs ou l’investissement en capital-risque, que l’on associe plus spontanément au secteur privé financiarisé qu’à un modèle historique de dirigisme [28]. Les banques publiques orientées vers le développement gagnent peut-être du terrain en Europe, comme le suggère le poids croissant de la Banque européenne d’investissement, de la KfW allemande ou de Bpifrance. Mais ces institutions fonctionnent souvent en symbiose avec le capital financier privé, offrant des garanties de crédit afin d’attirer les investisseurs privés et de réduire leurs risques [29]. Là encore se produit une hybridation d’anciens contraires : les technocrates gouvernementaux réaffectent des moyens néolibéraux à des fins interventionnistes.
4. Régime
Modifier l’orientation politique d’un État est une chose ; restructurer le fonctionnement fondamental de l’économie en est une autre. Les réformes néolibérales imposées dans tout l’Occident au cours du dernier quart du XXe siècle ont établi de vastes systèmes institutionnels — englobant les secteurs public et privé — pour organiser la vie économique. Ceux-ci ont, à leur tour, permis l’émergence de nouvelles formes d’activité capitaliste, nettement différentes de celles des premières décennies de l’après-guerre. Les économistes français de l’école de la régulation ont appelé ces deux dimensions — institutionnelle et matérielle — le « mode de régulation » et le « régime d’accumulation » propres à une époque donnée du capitalisme. Selon Robert Boyer, un régime d’accumulation peut être défini comme « l’ensemble des régularités assurant une progression générale et relativement cohérente de l’accumulation du capital, c’est-à-dire permettant de résorber ou d’étaler dans le temps les distorsions et déséquilibres qui naissent en permanence du processus lui-même » [30].
En ces termes, le régime d’accumulation issu des décennies de domination des politiques néolibérales en Occident continue, pour l’essentiel, de fonctionner aujourd’hui. Malgré le renouveau de l’interventionnisme gouvernemental, la plupart des fondements macro-institutionnels de l’ère néolibérale restent en place. On peut suivre la persistance de ce régime à travers ses principales caractéristiques structurelles. Dans le domaine fiscal, les architectures des États occidentaux n’ont connu aucune refonte importante au cours des vingt dernières années ; il en va de même pour les principaux mécanismes de redistribution des revenus. L’inégalité des niveaux d’imposition continue de refléter les capacités différenciées à déplacer patrimoine et revenus au-delà des frontières nationales : imposition plus faible pour les entreprises — impôt sur les sociétés — et les détenteurs de patrimoines importants — revenus du capital —, plus élevée pour les salariés — impôt sur le revenu — et les consommateurs — TVA en Europe.
Dans la sphère de la production, les marchés du travail et les protections de l’emploi n’ont connu aucune transformation fondamentale dans les principaux États occidentaux. Les écarts entre pays en matière de droits du travail persistent — il est plus facile de licencier un salarié sous contrat aux États-Unis qu’en Allemagne, par exemple —, tandis que les précariats continuent de s’étendre. Quant à la gouvernance des entreprises, les dirigeants des plus grandes sociétés occidentales tendent toujours à maximiser les rendements à court terme pour les actionnaires plutôt qu’à privilégier les ventes, l’investissement, l’innovation ou même le profit. Ils restent fidèles au paradigme de la « valeur actionnariale », devenu dominant aux États-Unis dans les années 1970 et 1980 avant de se diffuser dans une grande partie du monde riche.
La financiarisation a été un vecteur central de l’accumulation du capital sous le néolibéralisme. Selon une définition souvent citée, ce terme désigne « le rôle croissant des motivations financières, des marchés financiers, des acteurs financiers et des institutions financières dans le fonctionnement des économies nationales et de l’économie internationale » [31]. L’expansion multiforme de la finance caractérise l’économie politique de l’Occident depuis un demi-siècle. Elle se manifeste notamment dans l’augmentation des dettes des entreprises, des ménages et des États à un rythme très supérieur à celui du PIB ; dans la hausse correspondante de la valeur globale des titres et autres actifs financiers, sans commune mesure avec la croissance du capital physique ; dans la prolifération des produits dérivés, largement attribuable à la nécessité de se protéger contre la volatilité accrue des taux d’intérêt et des monnaies après l’abandon du système de Bretton Woods ; dans l’essor de l’activité financière transfrontalière, alimenté par le démantèlement d’une grande partie des contrôles des capitaux dans le monde à l’apogée du « consensus de Washington », dans les années 1990 ; et dans la domination politique de la haute finance sur les fractions industrielles et commerciales du capital, au point que les financiers new-yorkais sont couramment qualifiés de « maîtres de l’univers ».
Le krach financier de 2008, déclenché par l’implosion du marché américain des crédits hypothécaires titrisés et répercuté sur toute la planète, a mis en évidence la propension aux crises du capitalisme financiarisé centré sur les États-Unis. Si cet effondrement pouvait alors plausiblement sembler annoncer la fin de l’ascension ininterrompue de la finance, il n’en a rien été. Depuis 2008, l’interventionnisme accru des banques centrales occidentales n’a pas seulement servi à préserver les patrimoines financiers accumulés : il a aussi soutenu la poursuite de l’expansion financière. En conséquence, la plupart des dynamiques d’accumulation financiarisée antérieures à 2008 persistent aujourd’hui, avec quelques modifications seulement : les gestionnaires d’actifs, tels que BlackRock, Vanguard et State Street se sont imposés, aux côtés des grandes banques d’investissement de Wall Street, au sommet du système ; et les fièvres spéculatives autour des cryptomonnaies ont atteint de nouveaux sommets d’exubérance [32]. Malgré les achats d’actifs des banques centrales et les avancées modestes des banques publiques de développement, l’immense majorité du capital financier occidental reste entre des mains privées — à l’inverse du système financier chinois dominé par l’État. Les contrôles des capitaux n’ont été rétablis nulle part en Occident ; leur éventualité même n’est jamais discutée.
La « mondialisation », qui recoupe la financiarisation, constitue un autre pilier du régime d’accumulation néolibéral. À partir des années 1970, alimentés par le programme néolibéral d’« ouverture » internationale, les mouvements transfrontaliers de biens, de services et de capitaux ont connu une croissance explosive. Celle-ci a fini par rendre la plupart des stratégies importantes d’accumulation capitaliste dépendantes de circuits transnationaux. À partir des années 1990, la Chine a occupé une place centrale dans le nexus mondialisation-financiarisation : les investissements étrangers dans son industrie manufacturière alimentaient la machine exportatrice du « Made in China », laquelle générait des excédents commerciaux et des réserves de change que la Chine réinvestissait, à son tour, sur le marché des titres du Trésor américain [33].
Les conséquences de la crise de 2008 ont fortement ralenti la croissance du commerce international et la circulation transnationale des capitaux, mais elles n’ont en aucun cas provoqué un recul de l’ampleur matérielle de la mondialisation. Il en va de même de la pandémie de coronavirus, des guerres commerciales de Trump, de l’invasion russe de l’Ukraine et de l’intensification de la compétition géoéconomique sino-américaine ces dernières années. Si ces événements ont provoqué d’importantes perturbations à la surface de la mondialisation et ravagé certaines de ses composantes, ils n’ont pas brisé l’internationalisation de la vie économique en tant que telle. Les entreprises occidentales sont si imbriquées dans les chaînes d’approvisionnement mondiales, et les patrimoines occidentaux si intégrés aux circuits financiers internationaux, que seuls des cataclysmes bien plus considérables pourraient transformer le spectre de la « démondialisation » en réalité. À mesure que la politisation croissante des marchés oblige les multinationales à arbitrer entre l’alignement sur des États protecteurs et la diversification de leurs risques entre des souverainetés peu fiables, on peut soutenir que la mondialisation devient un peu moins « néolibérale » et un peu plus « géostratégique » [34]. Du point de vue du capital des entreprises, cela complique davantage le jeu de la mondialisation ; cela n’en réduit pas la pertinence.
5. Hétérodoxies
Deux importants penseurs hétérodoxes de l’économie politique ont proposé des interprétations des transformations contemporaines du néolibéralisme qui diffèrent nettement du diagnostic avancé ici. Wolfgang Streeck, sociologue de l’économie de formation et aujourd’hui directeur émérite de l’Institut Max-Planck pour l’étude des sociétés à Cologne, a élaboré au cours des quinze dernières années une vaste interprétation des désordres contemporains des sociétés capitalistes avancées [35]. La pierre angulaire de cette interprétation est ce qu’il appelle une « séquence de crises du capitalisme démocratique », commencée dans les années 1970 et qui s’étend désormais sur un demi-siècle [36].
Selon Streeck, cette séquence s’est déroulée en quatre phases, chacune déplaçant le foyer du déséquilibre capitaliste d’un domaine à un autre. Tout d’abord, la crise inflationniste des années 1970, attisée par le choc pétrolier et les revendications salariales des travailleurs, a conduit les banques centrales à adopter le monétarisme et entraîné la suppression du pouvoir syndical sous les premières offensives néolibérales des années 1980. Une fois maîtrisées l’inflation et la combativité ouvrière, la hausse des taux d’intérêt, conjuguée aux engagements croissants de l’État social, a provoqué une forte augmentation de la dette publique — évolution à la fois rendue possible et amplifiée par l’expansion rapide des marchés financiers.
Une troisième étape s’est ouverte dans les années 1990 : les financiers privés commençant à mettre en doute la capacité des États occidentaux à rembourser leurs dettes, les gouvernements ont imposé l’austérité, et l’endettement privé des ménages s’est substitué aux déficits publics comme nouveau levier de l’accumulation capitaliste. Enfin, après l’implosion du marché de la dette privée en 2008, le monde riche serait entré, selon Streeck, dans une quatrième phase. Les dirigeants des banques centrales, soustraits au contrôle démocratique, y ont remplacé les gouvernements élus affaiblis comme principaux agents de la politique économique, maintenant les marchés financiers à flot par l’assouplissement quantitatif sans offrir de voie crédible vers la reprise.
Dans ce présent désolant, Streeck prévoit que la stagnation de la croissance, l’aggravation des inégalités et la hausse de l’endettement se renforceront mutuellement, sans issue en vue. Il conjecture en outre que cela pourrait marquer la fin de notre ère capitaliste tout court et conduire à un « interrègne postcapitaliste » où la légitimité politique a depuis longtemps disparu et où les institutions sociales se dissolvent, mais où l’accumulation du capital persiste. Les travailleurs atomisés continueraient en effet d’adhérer à une éthique de l’individualisme concurrentiel, à la fois « hédoniste » dans la consommation et « néoprotestante » dans la production — résidus culturels morbides des beaux jours du néolibéralisme [37].
La prose vigoureuse de Streeck possède un pouvoir d’attraction rare chez les universitaires spécialistes d’économie politique. Il manifeste également une remarquable capacité à mettre au jour les relations de constitution réciproque entre le financier et le politique : les étapes successives de la marche en avant de la financiarisation sont à la fois rendues possibles par les déplacements de la lutte politique et les transformations des institutions étatiques, et contribuent à les façonner. Fait révélateur, Streeck ne considère pas que les idées, les politiques et les institutions néolibérales aient fondé, depuis les années 1970, une période cohérente de développement capitaliste au même degré que le « lien keynésien qui attachait les profits des riches aux salaires des pauvres » durant les premières décennies de l’après-guerre [38].
Là où l’école de la régulation — ou, d’ailleurs, une périodisation marxiste classique — distinguerait deux époques capitalistes successives, l’une « keynésienne », l’autre « néolibérale », le récit de Streeck implique un déséquilibre ontologique entre les deux. Selon lui, le « mariage forcé d’après-guerre entre capitalisme et démocratie », permettant « une croissance régulière, une monnaie stable et un minimum d’équité sociale », rendait possible un « équilibre » économique qu’aucun grand pays capitaliste n’a connu « depuis la fin de la croissance d’après-guerre, à la fin des années 1960 » [39]. D’un côté de 1970, donc : croissance, équilibre, démocratie ; de l’autre : une interminable succession de crises, chacune accompagnée d’expédients provisoires qui ne font que « gagner du temps » avant le règlement de comptes final de la société capitaliste.
Le raisonnement de Streeck achoppe lorsqu’il suggère que ce qui a été perdu lors de la transition néolibérale — une version plus démocratique, équitable ou légitime de la société capitaliste — constituait un ensemble d’ingrédients indispensables à la reproduction du capitalisme. En prenant implicitement l’économie sociale de marché allemande (soziale Marktwirtschaft) ou la « Grande Société » de Johnson [NDT : vaste programme de réformes sociales lancées par Lyndon B. Johnson en 1964-1965] comme références à l’aune desquelles évaluer les évolutions ultérieures du capitalisme, il ne peut caractériser celles-ci que négativement, l’étendue de leurs défaillances étant mesurée à la distance économique et politique qui les sépare de ces précédents localisés. L’histoire de longue durée raconte pourtant autre chose : la société capitaliste n’a guère besoin des ingrédients précités pour se développer et s’étendre, encore moins pour survivre.
The Great Global Transformation, de Branko Milanovic, publié cette année, propose une autre lecture de la conjoncture que l’on peut opposer à celle de cet article [40]. Ancien économiste de la Banque mondiale, enseignant aujourd’hui à la City University of New York, Milanovic est une figure peu conventionnelle de sa discipline. Surtout connu comme spécialiste des inégalités mondiales de revenus, il embrasse dans ses lectures une impressionnante diversité d’époques, de lieux et de sensibilités politiques — de Montesquieu à Lénine, Schumpeter et Polanyi. Selon lui, le néolibéralisme a été renversé au cours de la dernière décennie par les répercussions politiques des deux processus historiques les plus importants qu’il a mis en mouvement : l’ascension d’une nouvelle élite fortunée, d’une part, et l’essor de la Chine, d’autre part. Il qualifie les riches de l’ère néolibérale d’« homoploutiques » : ils tendent à être simultanément riches en revenus et en capital, combinant salaires et primes élevés dans les entreprises avec des rendements d’actifs financiers — ce qui constitue, souligne-t-il, une rupture avec les formes antérieures de stratification capitaliste.
Dans son récit, la crise financière de 2008 et ses suites ont révélé à l’électorat américain les privilèges de cette élite homoploutique, qui avait d’abord profité du boom financier, puis avait été renflouée par Washington, tandis que les coûts de la récession étaient supportés par l’ensemble de la population. Durant la même période, les délocalisations de la production vers la Chine entraînaient des pertes d’emplois et de revenus chez les travailleurs américains, tandis que les couches les plus privilégiées de la société chinoise progressaient dans les classements mondiaux des revenus jusqu’à dépasser les déciles inférieurs de la population américaine.
Selon Milanovic, ces évolutions liées entre elles ont produit la vague de mécontentement politique qui a conduit à la victoire de Trump en 2016. Cet événement charnière aurait marqué la fin de l’hégémonie néolibérale : depuis lors, l’ensemble de l’establishment politique américain a tourné le dos à la mondialisation et fait de l’endiguement de l’essor chinois une priorité, afin de contenir la menace politique que représentent ses propres « mécontents ». Selon Milanovic, des réactions semblables contre les nouveaux riches se sont produites en Chine et en Russie, de sorte que Xi et Poutine, comme Trump, cherchent désormais à « freiner ou à contrôler l’ascension des élites fortunées vers une domination économique et politique totale, et à limiter ou inverser la mondialisation, considérée comme liée causalement à leur ascension » [41].
Le résultat, à ses yeux, est le remplacement du néolibéralisme mondial par un « nouveau modèle de gouvernement », le « libéralisme de marché national ». Celui-ci consiste à abandonner la dimension mondialiste du néolibéralisme tout en conservant sa composante intérieure : « des politiques libérales limitées aux marchés nationaux et du mercantilisme à l’extérieur » [42]. Ce nouvel ordre, né d’une « contre-révolution » contre le néolibéralisme mondial, s’accommode du caractère de plus en plus nationaliste des politiques intérieures et accompagne la transition en cours d’un ordre mondial unipolaire vers un ordre multipolaire.
L’interprétation de Milanovic présente une séduisante coloration marxo-hégélienne : le mondialisme néolibéral agit comme son propre fossoyeur en engendrant l’agent politique — les populations mécontentes de l’Occident — qui finit par le renverser. De plus, en distinguant les composantes internationale et intérieure du néolibéralisme, elle semble offrir une réponse nette à l’énigme postnéolibérale. Cette tentative ne convainc pourtant pas. Comme on l’a vu, nombre des modalités actuelles du renouveau de l’interventionnisme étatique occidental opèrent principalement au niveau national — mesures d’urgence, soutien monétaire — ou combinent des objectifs intérieurs et des considérations internationales d’une manière qui dément toute séparation claire entre les deux — promotion industrielle, actionnariat public. Milanovic définit l’« élite » ou la « classe dirigeante » homoploutique comme l’ensemble des individus situés simultanément dans les déciles supérieurs des revenus et du patrimoine. Mais ce groupe, dont les niveaux de revenu et de patrimoine couvrent les 10 % supérieurs de leurs distributions respectives, est trop vaste pour être assimilé à une couche « dirigeante » au sens qualitatif.
Beaucoup de « mécontents » Américains de droite et de gauche se trouvent dans ce décile supérieur, sinon parmi le 1 % ou le 0,1 % les plus riches [43]. De surcroît, présenter Trump comme une figure antiploutocratique exige un sérieux effort d’imagination, au vu de la séduction mutuelle éhontée à laquelle se livrent actuellement la Maison-Blanche et les grands capitalistes de toutes sortes. Enfin, la manière dont Milanovic identifie les moteurs du déclin néolibéral est trop étroite. Il n’envisage pas que l’élite des entreprises elle-même — ou certaines de ses fractions — puisse avoir un intérêt matériel à l’adoption de politiques économiques contraires aux préceptes néolibéraux. Il ne considère pas davantage la logique géopolitique — plutôt que simplement électorale — qui pousse les États-Unis à inverser le cours du mondialisme néolibéral face au formidable défi de l’essor industriel et technologique chinois [44].
6. Classe
Quelles leçons tirer, dès lors, du paysage inégal de l’Occident dans les années 2020 ? La doctrine néolibérale ne fournit plus le cadre dominant du discours politique courant, et son programme ne définit plus l’orientation principale de la politique économique. À leur place, des éléments d’une sensibilité plus protectionniste et étatiste ont pénétré les espaces publics occidentaux, tandis que les décideurs ont mis en œuvre un assemblage de mesures interventionnistes. Prises ensemble, celles-ci suggèrent une rupture avec le néolibéralisme programmatique, sans constituer pour autant un programme de transformation économique structurelle. En conséquence, l’architecture institutionnelle de la vie économique et les configurations essentielles de l’accumulation capitaliste restent très proches de ce qu’elles étaient au tournant du siècle.
La financiarisation et la mondialisation — les deux évolutions matérielles liées entre elles les plus importantes de l’âge néolibéral — demeurent au centre des stratégies d’accumulation des grandes entreprises et des riches. Tout au plus prennent-elles progressivement un caractère plus politisé — ou « étatiste », « géopolitique », « géoéconomique » —, imposant de nouveaux types de risques et promettant de nouvelles formes de gains. Avec le temps, de telles tendances, surtout si elles se combinent à des épisodes de crise plus aigus, pourraient briser l’une ou l’autre, voire les deux. Mais, vu du présent, ce n’est pas l’issue la plus probable.
Entre autres conséquences, cette configuration — déjà située au-delà du néolibéralisme sur certains plans, encore en son sein sur d’autres — a entraîné une perte de cohérence tant doctrinale que politique. Les chocs inattendus, la volatilité politique et la rivalité géopolitique ont produit une succession d’interventions économiques qui font paraître une grande partie du programme néolibéral sans rapport avec les exigences de la conjoncture. Dans ce contexte, comme l’observe Rune Møller Stahl, la seule profession encore solidement installée dans le consensus antérieur à 2008 — l’économie dominante — a vu son expertise et ses conseils de plus en plus marginalisés dans l’élaboration des politiques de la nouvelle « géoéconomie » [45].
En dehors de l’économie orthodoxe, les approches d’économie politique — de l’école de la régulation aux « structures sociales d’accumulation » américaines et aux « variétés du capitalisme », plus proches du courant dominant — tendent fortement à souligner la cohérence des ordres institutionnels du capitalisme et, inversement, à assimiler l’incohérence à un dysfonctionnement systémique. Cela peut toutefois facilement devenir une erreur intellectualiste : attendre, pour les besoins de la théorie, une concordance dont le monde lui-même n’a pas besoin. Pour l’heure, le régime d’accumulation dominant ne semble pas davantage vaciller qu’il y a, disons, dix ans. Le système apprend, pour le moment, à vivre sans cohérence doctrinale.
Rétrospectivement, on peut distinguer trois sous-périodes dans le demi-siècle néolibéral occidental. Les années 1970, et surtout les années 1980, ont été celles d’un néolibéralisme combatif. Tandis que le compromis keynésien d’après-guerre était démantelé, les champions intellectuels et politiques du néolibéralisme ont imposé des réformes transformatrices dans les secteurs névralgiques de l’économie, face à des populations généralement récalcitrantes ou indifférentes. Après la chute de l’Union soviétique, alors que l’activité économique transfrontalière atteignait de nouveaux sommets et que la valorisation des actifs financiers s’envolait dans les années 1990 et 2000, le néolibéralisme a connu son apogée, se muant en consensus des élites dans l’atmosphère de « fin de l’histoire ». Une fois entré dans les idées reçues, il a toutefois inévitablement commencé à perdre son tranchant intellectuel, au moment même où ses prescriptions étaient appliquées plus complètement qu’à aucune période antérieure ou ultérieure. La crise de 2008 a interrompu ces années triomphales. Depuis lors, le néolibéralisme occidental a connu un recul inégal, fragmentaire et incomplet.
Dans une conjoncture économique qui se dégrade pour la majorité — sinon pour les très riches —, avec des épisodes de hausse du chômage, d’austérité budgétaire et de baisse des salaires réels, le climat idéologique a considérablement changé. Des forces politiques apparemment hostiles à l’ordre néolibéral se sont rapprochées des portes du pouvoir et les ont parfois franchies. Les voix intellectuelles critiques du statu quo économique ont bénéficié d’une visibilité bien supérieure à celle des décennies précédentes, en particulier lorsqu’elles parvenaient à négocier habilement la frontière entre modération et radicalité : en témoignent l’aura médiatique de Thomas Piketty dans les années 2010 ou celle d’Adam Tooze dans la décennie actuelle. Quant au tableau des politiques économiques, il est devenu composite : un amalgame instable entre une nouvelle poussée interventionniste et les vestiges des beaux jours du néolibéralisme. Si ce dernier a donc décliné et perdu sa centralité, l’ère néolibérale elle-même n’est pas encore close, puisque le capital continue de s’accumuler selon les lignes qu’il a établies [46].
La seule constante historique à travers les trois phases du néolibéralisme au cours du dernier demi-siècle a été l’ascendant d’une même élite capitaliste. La domination de classe est le fil qui relie l’ensemble de la trajectoire du néolibéralisme jusqu’à aujourd’hui, des réformes pionnières des années 1970 et 1980 à la dissolution doctrinale et au rapiéçage des politiques publiques du moment présent. Il faut rappeler que, durant les premières décennies de l’après-guerre, les multinationales étaient rares et que de nombreux États occidentaux maintenaient des contrôles des capitaux, enfermant les patrimoines privés à l’intérieur des frontières nationales. Les écarts de revenus étaient contenus, notamment, par des taux marginaux d’imposition élevés et des mouvements ouvriers plus puissants. L’adoption du néolibéralisme dans le dernier quart du XXe siècle, ainsi que la financiarisation et la mondialisation qu’il a contribué à alimenter, ont libéré l’accumulation des patrimoines des entreprises et des particuliers.
Ces dynamiques persistent aujourd’hui et tendent même à s’intensifier. Aux États-Unis, le patrimoine nominal du 1 % des plus riches a augmenté de 42,8 % dans les années 2000 — malgré le krach des valeurs internet et l’effondrement financier de 2008 —, de 103,8 % dans les années 2010 et de 49,3 % durant la seule première moitié des années 2020 ; corrigés de l’inflation, les chiffres correspondants sont de 11,3 %, 71,3 % et 40,1 % [47]. En 2024, les profits agrégés des entreprises américaines atteignaient 3 800 milliards de dollars, soit 13 % du PIB — cette dernière proportion suivant une tendance à la hausse depuis les années 1990 [48].
Quant à l’indice boursier S&P 500, il est passé, depuis le début du siècle, de 1 469 points au 1er janvier 2000 à 6 846 au 1er janvier 2026 : une hausse cumulée de 366 % en valeur nominale ou de 242 % après correction de l’inflation. Il existe peut-être une bulle spéculative autour de l’intelligence artificielle, et les répercussions de la guerre en Iran pourraient peser sur les marchés financiers. Mais les précédents d’éclatements de bulles et de krachs ne suggèrent guère que le marché boursier américain risque de retomber sous son niveau de 2020 — encore moins sous ceux de 2008 ou de 2000. Même si l’on ne peut en dire autant de la grande majorité de la population active, les couches les plus privilégiées de l’Occident continuent de tirer grand profit du régime d’accumulation en vigueur. Vu d’en haut, c’est-à-dire du point de vue des capitalistes eux-mêmes, le mode de production se porte à merveille.
Dans la littérature universitaire consacrée aux régimes d’accumulation, on s’attend fréquemment à ce qu’une transition historique hors du néolibéralisme comporte une séquence d’évolutions analogue ou symétrique à celle de la transition antérieure vers le néolibéralisme. Le régime d’accumulation des décennies d’après-guerre — qualifié de « keynésien », de « fordiste », de « régulé » ou de dirigiste — a été frappé dans les années 1970 par une crise de rentabilité, dans un contexte de combativité ouvrière et d’inflation salariale. Le gouvernement Thatcher et l’administration Reagan sont arrivés au pouvoir avec des projets de mesures visant à mettre fin à la stagnation capitaliste comme à l’impasse politique — ce qu’ils ont largement accompli. Il était toutefois, dès le départ, très improbable que la sortie du néolibéralisme épouse une séquence aussi reconnaissable : crise de l’accumulation, lutte des classes, puis résolution politique.
Au contraire, le recul en cours du néolibéralisme se produit de façon fragmentaire et tacite. Il est porté non par des responsables politiques et des intellectuels agissant à l’avant-garde d’une guerre de classes — cette bataille a été gagnée depuis longtemps par le camp capitaliste —, mais par une classe gouvernante, gardienne du régime existant, qui se voit surtout comme réagissant du mieux possible à des chocs imprévus et composant, comme elle estime devoir le faire, avec le formidable défi géopolitique chinois. Dans une telle conjoncture, l’attachement au concept gramscien d’interrègne historique ne résiste pas à l’examen. Il n’y a pas de crise organique à proprement parler. Le régime d’accumulation est solidement ancré et se porte bien selon ses propres critères. Il ne s’agit pas d’une situation où l’ancien meurt et où le nouveau ne peut naître. Le nouveau est déjà occupé à remplacer l’ancien ; seulement, ce processus se déroule progressivement, privé de doctrine et de repères théoriques, sous la conduite de l’establishment et conformément aux intérêts de ceux qui sont déjà privilégiés.
* Cet article, intitulé Beyond Neoliberalism, est paru dans la New Left Review, n° 158, mars-avril 2026, p. 23-46. Notre traduction de l’anglais.
Nathan Sperber est professeur associé à l’École de science politique et de relations internationales de l’université Tongji, à Shanghai.